【楽天モバイルで月3千円台!】通信費を年8万円下げた話
emi
発達障害の妻と夫のゆるやか節約生活
「レジで小銭を数えていると焦る…」
「家計簿をつけても、財布の中のお金と合わない…」
「お金を管理しなきゃ」と思っているのに、なぜかうまくできない。
そんな悩みを抱えていませんか?
私も以前は、現金払いが中心でした。
ADHDとASDがあり、数字や細かい管理が苦手な私は、レジで小銭を数えるだけでも疲れてしまいます。
さらに、混んでいる時は焦ってしまい、お札を出すことが多かったです。
おつりが増えて財布はパンパンになり、家計簿と実際のお金が合わないこともしょっちゅうでした。
でも、支払い方法を見直して、楽天カードと楽天キャッシュを中心に使うようにしたところ、お金を払う時の「迷う・数える」や金銭管理ができないことがかなり減りました。
この記事では、
を、私の実体験をもとに紹介します。
「家計簿を頑張る」のではなく、「そもそも管理しやすい払い方に変える」。
それだけでも、お金のストレスは減らせます。
私は、普段の支払いを楽天カードと楽天ペイの2つに絞るようにしました。
(メインは楽天ペイで、使えないお店は楽天カードです)
すると、以前感じていた…
といった4つの作業が大幅に減りました。
特に大きかったのが、レジで焦らなくなったことです。
以前は後ろに人が並んでいると、「早くしなきゃ」と焦ってしまい、小銭を探すのを諦めてお札を出すこともありました。
その結果、おつりの小銭がさらに増える。
そして、財布がパンパンになる。
この繰り返しでした。
今は支払い方法をあらかじめ決めているので、「今日はどうやって払おう?」と考える必要がありません。
お金の管理が苦手な私にとって、この「迷わなくていい」というメリットはかなり大きなものでした。
お金の管理が苦手な私が、現金払いの支払いで困っていたことは、以下の2つです。
では、詳しく見ていきましょう。
私は、細かい数字を扱うのが得意ではありません。
レジで、「この金額なら小銭を何枚出せばいい?」と考えているうちに焦ってしまいます。
結局、お札を出してしまう。
すると、おつりで小銭が増える。
財布が重くなる。
そして次の買い物でも、小銭を探すのが面倒になる。
この小さなストレスが、買い物のたびに積み重なっていました。
もうひとつ苦手だったのが、家計簿と財布の中身を合わせることです。
「家計簿では○○円のはずなのに、財布には違う金額しかない」
そんなことが何度もありました。
すると、「どこで間違えたんだろう?」と原因を探さなければいけません。
私にとっては、お金を使うことより、「合わない原因を探すこと」のほうがストレスでした。
そこで気づいたのが、「もっと頑張って家計簿をつける」より、「間違いにくい仕組みに変えたほうがいい」ということでした。
ここは、私が実際に支払い方法を変えて感じたことです。
お金の管理が苦手だと、「もっとしっかりしなきゃ」「家計簿を毎日つけなきゃ」と思ってしまいますよね。
でも、毎回「頑張って管理する」のは、なかなか続きません。
特に発達障害があると、数字を確認したり、細かい作業を繰り返したりすること自体が負担になることがあります。
だから私は、自分の苦手な部分を努力で克服するのではなく、苦手な作業そのものを減らすことにしました。
そのひとつが、支払い方法を絞ること(支払いを楽天カードか楽天ペイにする)でした。
そこで私は、普段の支払いを楽天カードか楽天ペイの2つにしました。
という感じです。
現金払いを無くすことで、買い物がかなり楽になりました。
もちろん、楽天ペイや楽天カードを使えば、誰でもお金の管理が簡単になるわけではありません。
でも私の場合は、
「支払い方法を固定する」
↓
「迷う回数を減らす」
↓
「管理する負担を減らす」
という仕組みが合っていました!
私も最初は、「クレジットカードにしたら、使いすぎるんじゃない?」と思っていました。
そこで大切にしているのが、
ということです。
そして私は、家計簿アプリ(マネーフォワード)で金銭管理をしています。
「使った金額が自動的に見える状態を作る」ためです。
なぜなら、今どのくらいの金額を使ったかわからないと、使いすぎてしまうからです。
「キャッシュレスにしたら全部解決!」というわけではありませんでした。
先ほど紹介しましたが、私は家計簿をマネーフォワード(無料版)で管理しています。
最初は、楽天ペイや楽天カードの利用情報を自動で取り込む機能に頼っていました。
ところが、利用情報がすぐに反映されるわけではないということを知らなかったので、まだ余裕があると思って、気づかないうちに使いすぎてしまったことがあります。
ただこれは、マネーフォワードの無料版の場合です。
有料版ならすぐ反映されるので、今回のようなことはなかったでしょう。(有料版は月額540円です)
私は金銭的にそれほど余裕がないので、有料版ではなく、無料版を使っています。
そこで私は、マネーフォワードに反映されるまでの分のレシートを取っておき、必要に応じて自分でも確認するようにしています。
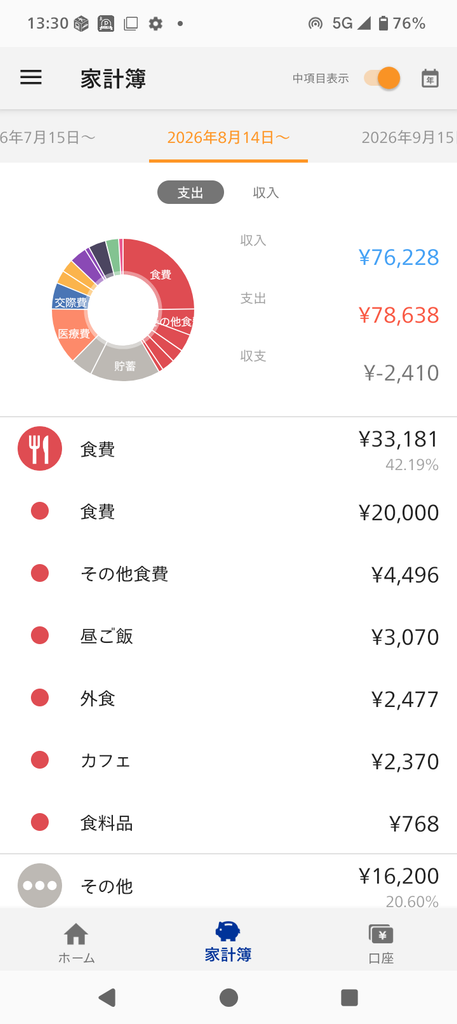
少し手間は増えましたが、「今月あとどのくらい使えるか」が分かる安心感のほうが私には大きいです。
今日からできることを3つに分けて、紹介します。
いきなり全部を変える必要はありません。
まずは、一つだけでOKです。
現金・クレジットカード・電子マネー・QRコード決済…。
支払い方法が増えるほど、管理するものも増えます。
まずは、現金以外で「普段使う支払い方法はこれ」と決めてみましょう。
私の場合は楽天ペイがメインで、楽天ペイが使えないお店は楽天カードを利用しています!
選択肢を減らすだけでも、迷う回数を減らせます。
家計簿アプリ(マネーフォワードなど)でも、スマホのメモでもOK。
家計簿をつけるのが難しい人は、クレジットカードやQR決済の支払いだと履歴が残るので、それを確認するのでも大丈夫です。
大切なのは、「使った金額を確認するときは、ここを見る」と決めておくこと!
あちこち確認しなくて済むので、管理の負担が減ります。
「家計簿をつけようと思ったけど、レシートがない」
これも、よくある失敗でした。
そこで、レシートを置く場所を1か所に固定。
探す作業を減らすだけでも、家計管理のハードルが下がります。
お金の管理が苦手だった私は、「もっとちゃんとしなきゃ」と何度も思ってきました。
でも、頑張って家計簿をつけるだけでは、なかなか続きませんでした。
そこで、「苦手な作業を減らす」という方向に考え方を変えました。
私の場合は、支払いを楽天カードと楽天ペイに絞ることで、
という変化がありました。
もちろん、キャッシュレスにすれば自動的に節約できるわけではありません。
私自身、使いすぎてしまった失敗もあります。
だからこそ、「便利な支払い方法」+「使った金額を確認する仕組み」をセットにすることが大切だと感じています。
家計管理が苦手だからといって、あなたがダメなわけではありません。
自分が苦手なことを、毎回頑張らなくてもいい仕組みに変える。
それだけでも、お金のストレスは少し軽くできます。
まずは、普段の支払い方法を一つ見直すところから始めてみてください。
※本記事は個人の体験をもとにしています。
体調や特性には個人差があります。
ご自身に合った方法を、無理のない範囲で取り入れてください。